

Ações pouco acompanhadas: Santander aponta 8 empresas subvalorizadas, de Orizon a Suzano e Totvs, que podem surpreender investidores com geração de caixa
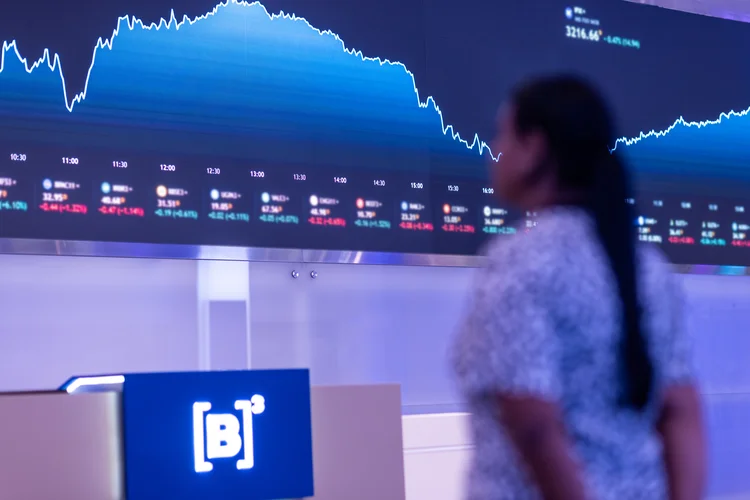
Santander aponta que ações pouco acompanhadas na bolsa, entre empresas com geração de caixa previsível e recuperação operacional, estão baratas e podem atrair fluxo estrangeiro
O mercado financeiro pode estar ignorando empresas com fundamentos sólidos, geração de caixa e potencial de revalorização, deixando oportunidades fora do radar dos investidores.
No relatório The Contrarian Investor, a estrategista Aline de Souza Cardoso organiza recomendações em empresas consideradas subvalorizadas ou não acompanhadas, apontando pelo menos oito nomes que merecem maior atenção.
O diagnóstico do Santander relaciona esse movimento a um cenário global com dólar mais fraco e maior busca por alternativas fora dos Estados Unidos, além de maior cautela com ações de crescimento ligadas à inteligência artificial, conforme informação divulgada pelo Santander.
Cenário macro, fluxo e amplitude do mercado
Para o Santander, a combinação de dólar mais fraco e menor precificação de cortes de juros no Brasil cria espaço para que ações com valor e geração de caixa previsível ganhem atenção de investidores estrangeiros.
O banco observa que "o mercado passou a precificar menos de 240 pontos-base de cortes na taxa até 2026, ante cerca de 350 pontos-base anteriormente", o que indica expectativas mais contidas de flexibilização monetária.
Outra evidência citada no relatório é a melhora da amplitude do mercado, com retorno de ações de valor nas últimas semanas, e que "cerca de 69% dos papéis do Ibovespa já negociam acima da média móvel de 200 dias". Para o Santander, isso mostra uma recuperação mais disseminada do índice, sustentada por um leque mais amplo de papéis.
Subvalorizadas com potencial de crescimento: Orizon, Suzano e Totvs
Entre as ações consideradas subvalorizadas com potencial de crescimento, o relatório destaca Orizon (ORVR3), Suzano (SUZB3) e Totvs (TOTS3). O Santander avalia que esses nomes combinam recuperação operacional, escala ou execução que ainda não está refletida em preço.

Sobre a Orizon, o documento traz que "Consideramos a recente aquisição da Vital como transformadora: ela posiciona a Orizon como a maior empresa dentro de nossa cobertura de serviços públicos e uma das consolidadoras mais bem posicionadas em um mercado de tratamento de resíduos privado ainda incipiente, com concorrência limitada". O banco ressalta também a capacidade da companhia de ampliar atuação em segmentos de maior margem, como biometano, biogás e créditos de carbono.
No caso da Suzano, o Santander afirma que a narrativa pessimista sobre celulose ignora restrições estruturais de oferta e custos marginais elevados. "A escala, a liderança em custos e a disciplina de fornecimento da Suzano a posicionam como uma concorrente para capturar o próximo reequilíbrio do mercado", aponta o relatório, levando em conta aumento de preços e demanda por produtos tissue, fluff e especiais.
A Totvs é descrita como um caso em que "a execução continua superando a percepção dos investidores". O banco destaca aceleração nos lucros, expansão de margens, forte geração de caixa livre e aumento da participação de receitas recorrentes, além da possibilidade de aprovações que podem impulsionar crescimento, como a aquisição da Linx.
Empresas pouco acompanhadas, com potencial de recuperação: Brava, Cogna, IRB, Randon e Ser Educacional
O relatório também chama atenção para empresas não acompanhadas, muitas de menor capitalização ou com histórico problemático, que o mercado tem deixado de lado apesar de sinais de melhoria.
Entre elas estão Brava (BRAV3), Cogna (COGN3), IRB (IRBR3), Randon (RAPT4) e Ser Educacional (SEER3). O Santander destaca casos específicos, como mudanças no comando da Brava que podem melhorar alinhamento estratégico e foco em desalavancagem.
Sobre a Brava, o relatório afirma que "Esperamos uma desalavancagem significativa até 2026, apoiada por um fluxo de caixa operacional de cerca de US$ 1 bilhão, mais do que suficiente para financiar despesas de capital de cerca de US$ 530 milhões e despesas financeiras anuais de cerca de US$ 190 milhões".
Para a Cogna, o banco vê uma recuperação gradual após anos difíceis, com diversificação entre ensino superior e básica reduzindo riscos regulatórios e melhor desempenho em unidades como Vasta e Saber sustentando revisões positivas de lucro.
No IRB, o Santander destaca avanços em governança e disciplina operacional, além da normalização do balanço e eliminação de prejuízos fiscais acumulados, que podem permitir retorno de dividendos no futuro.
A Randon é descrita como um caso de profundo valor, com fundamentos que não se refletem no preço, e a Ser Educacional recebe destaque por momentum positivo nos lucros, forte geração de caixa, baixa alavancagem e política de dividendos considerada atraente.
O que isso significa para investidores
O relatório do Santander sugere que, com o real mais valorizado e maior seletividade no mercado global, investidores podem encontrar oportunidades em ações pouco acompanhadas que combinam geração de caixa, disciplina e potencial de reprecificação.
Para quem busca oportunidades fora do consenso, o estudo indica nomes que merecem revisão por parte de analistas e gestores, e que podem se beneficiar de uma recuperação mais ampla do mercado brasileiro.
Em resumo, o Santander recomenda olhar além dos líderes do índice, considerando empresas com fundamentos que o mercado pode estar subestimando, especialmente aquelas com fluxo de caixa previsível e catalisadores claros de melhoria operacional.
Veja Também: Conheça Augusto: o menino que usa a tecnologia para aprender e sonhar alto
 'Robocop do trânsito': China usa robôs humanoides com inteligência artificial nas ruas
 Google passa a usar fotos e e-mails para personalizar buscas com IA; entenda a novidade
 USP lança novo curso de inteligência artificial, otimização e internet das coisas para indústrias e negócios
 Ações de popularização da ciência reúnem famílias e incentivam jovens pesquisadores
